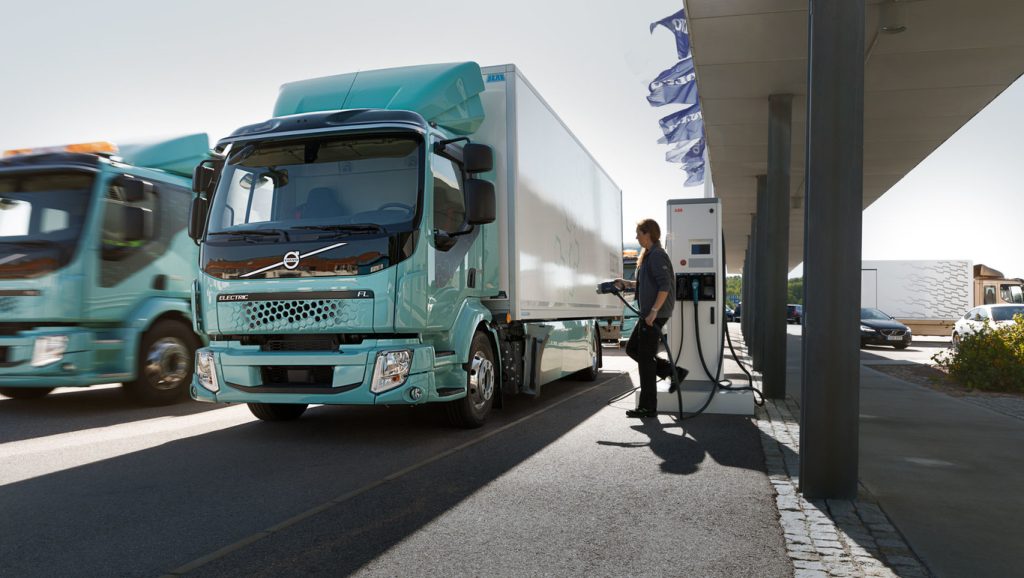
Un análisis de Transport & Environment advierte de que fabricantes chinos y estadounidenses podrían hacerse con hasta una cuarta parte del mercado europeo de camiones eléctricos pesados en 2030, si las marcas comunitarias no aceleran su propio proceso de electrificación. El mercado europeo de vehículos pesados mueve unas 245.000 unidades al año y está concentrado en Daimler Truck, Traton, matriz de Scania y MAN, Iveco, DAF y Volvo Group, un grupo que hasta ahora ha dominado el sector pero que ve llegar competencia por dos frentes distintos.
Por un lado, empresas chinas como Sany, Sinotruk, SuperPanther, FAW Trucks y Foton preparan su desembarco o expansión en el mercado comunitario, apoyadas en la experiencia que China ya acumula en el desarrollo y comercialización de vehículo pesado eléctrico. Por otro, Tesla ha anunciado sus propios planes para introducir el Semi en Europa, un vehículo cuyas condiciones definitivas para el mercado continental todavía no se conocen con precisión. Los camiones de cero emisiones representaron el 5,6% de las ventas europeas en 2025, el doble que el año anterior, lo que confirma que la electrificación avanza, aunque todavía a un ritmo modesto frente al volumen total del mercado.
La ventaja de estos nuevos competidores no sería solo tecnológica, sino también económica. Según el estudio de T&E, un camión eléctrico chino podría reducir hasta un 12% el coste total de propiedad frente a un modelo europeo equivalente, una diferencia que en el caso alemán se traduciría en 0,55 euros por kilómetro frente a los 0,63 de un vehículo europeo, incluyendo el valor residual, un ahorro que en cinco años podría alcanzar los 43.000 euros. Esa cifra resulta especialmente relevante en un sector donde los márgenes empresariales suelen moverse entre el 1,5% y el 2%, un contexto en el que cualquier reducción de coste superior al 10% puede convertirse en el factor decisivo a la hora de renovar flota.
Stef Cornelis, director de transporte de mercancías y flotas de T&E, ha señalado que ya existen modelos chinos y estadounidenses competitivos en Europa, y ha advertido de que frenar ahora el ritmo de electrificación daría a esos competidores la oportunidad de ganar cuota de mercado de forma significativa, tanto en Europa como en el resto del mundo. La propia organización insiste, no obstante, en que las previsiones deben tomarse con cautela, porque parte del análisis se apoya en precios y especificaciones de modelos que todavía no han llegado al mercado europeo o cuya información definitiva sigue sin confirmarse.
Para el sector del transporte por carretera, el mensaje de fondo que traslada T&E resulta especialmente incómodo, porque plantea que la competencia resultará positiva para empresas de logística y consumidores, pero que el margen para que los operadores europeos consolidados conserven su liderazgo es limitado mientras siguen dudando entre combustión y electrificación y presionan para suavizar los objetivos de emisiones de CO2, justo cuando los nuevos actores ya han apostado sin reservas por el vehículo eléctrico.
Carlos Zubialde
contacto@informacionlogistica.com