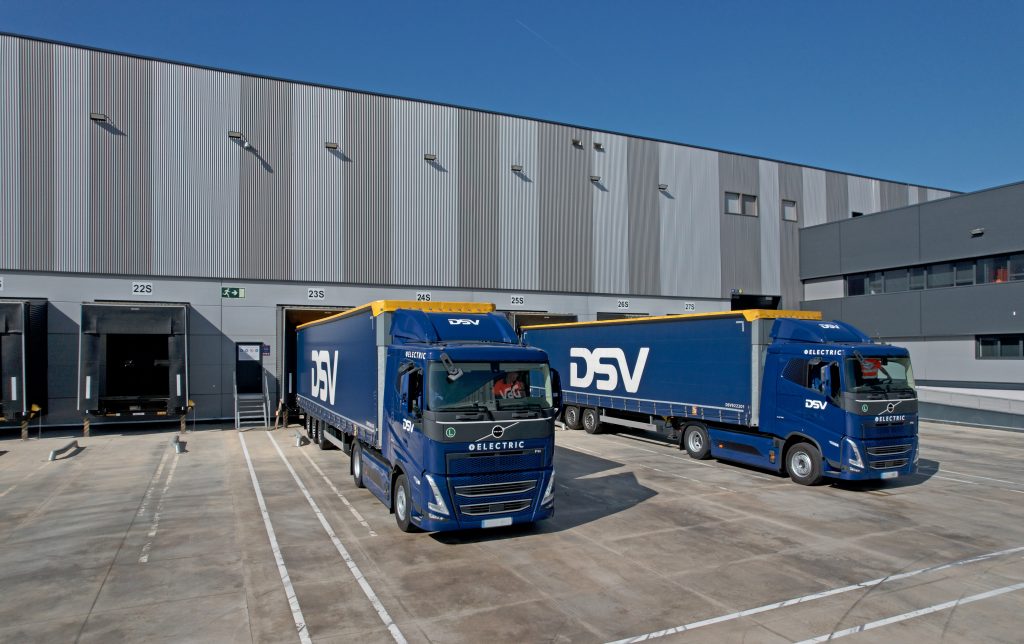
DSV ha acelerado la mayor integración de su historia, pero dos años después de anunciar la compra de DB Schenker por 143.000 millones de coronas danesas, el gigante logístico danés afronta una desconexión evidente entre sus propios números y la reacción de los inversores, mientras el beneficio operativo sigue creciendo, la acción se ha desplomado un 23,37% en lo que va de 2026, con una caída cercana al 12% solo en los últimos 30 días.
El coste financiero de esta operación es considerable para la compañía danesa, los gastos totales de transacción e integración rondan ya los 11.000 millones de coronas danesas, contabilizados como partidas especiales, y las partidas especiales acumuladas desde el anuncio de la compra alcanzan aproximadamente los 7.400 millones. DSV asegura que la integración de Schenker avanza por delante del calendario previsto, con la finalización ahora fijada para finales de 2026, dos años antes de lo que se planteó originalmente, y ya ha completado hitos como la integración de las operaciones de Schenker en Polonia.
Pese a ese avance operativo, la reacción del mercado ha sido severa en términos del valor por acción. El precio actual de la acción refleja que el mercado, en gran medida, ya no espera que se materialicen las sinergias prometidas de la compra de Schenker, lo que plantea la pregunta de si DSV podría encontrarse, en la práctica, en peor situación que antes de la operación. El pesimismo se ha mantenido incluso después de que la acción llegara a subir un 1,9% el pasado 23 de septiembre, tras conocerse una alianza con Skyways para entregas autónomas en alta mar, un repunte que resultó insuficiente para revertir la tendencia general.
Esa volatilidad ha quedado además reflejada en una conference call previa al cierre del trimestre celebrada a finales de septiembre, en la que, según ha explicado Per Hansen, economista de inversión en Nordnet, la acción llegó a pasar de una subida del 3% a una caída del 5% en el mismo día, un comportamiento que atribuye a lo que describe como un horizonte de inversión extremadamente cortoplacista entre los inversores que siguen el valor.
DSV mantiene, en cualquier caso, su previsión de sinergias anuales en torno a los 9.000 millones de coronas danesas, con impacto financiero completo esperado para 2027, y ha reiterado su objetivo de EBIT antes de partidas especiales para el conjunto de 2026 en un rango de entre 23.000 y 25.500 millones de coronas, cifra que ya incorpora el efecto de esas sinergias. La compañía confirma además que más de 50 países se encuentran ya totalmente integrados o en proceso de integración tras la operación, que se cerró de forma efectiva el 30 de abril de 2025.
Para el sector de la logística y el transporte internacional, el caso de DSV plantea una pregunta que trasciende a la propia compañía danesa: ¿hasta qué punto el mercado bursátil está dispuesto a dar tiempo a una megaintegración de esta escala antes de exigir resultados visibles, cuando la propia naturaleza de fusionar dos redes logísticas globales de este tamaño exige, casi por definición, varios años de digestión operativa antes de que las sinergias prometidas se reflejen con claridad en la cuenta de resultados?
Carlos Zubialde
contacto@informacionlogistica.com