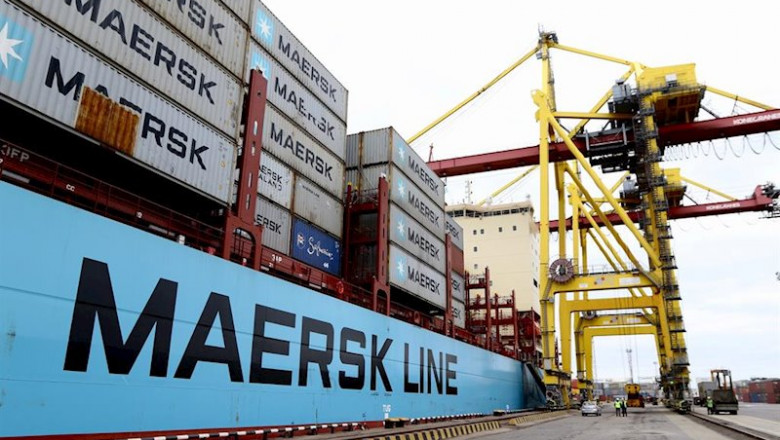
A.P. Moller-Maersk, el grupo naviero y logístico danés, cerró el tercer trimestre de 2026 con unos ingresos de 18.095 millones de dólares, un 27,4% más que un año antes, y un beneficio neto de 2.986 millones, casi el triple que en el mismo periodo de 2025. En los nueve primeros meses del año la facturación alcanza los 46.822 millones de dólares, un 15,2% más, y el beneficio neto los 4.302 millones, un 53,9% más. Con estos resultados la compañía ha elevado su previsión de EBITDA subyacente para 2026 hasta una horquilla de 14.000 a 14.500 millones de dólares, frente a los 10.500 a 12.500 millones que esperaba antes. Aun así, sus acciones cayeron un 5,99% en la Bolsa de Copenhague el día de la publicación, porque el beneficio quedó por debajo de lo que esperaban los analistas y porque el valor acumulaba una subida del 51,6% en el año, lo que, según Bankinter, animó a muchos inversores a vender para recoger ganancias.
El origen de la mejora está casi por completo en el transporte marítimo y, dentro de él, en el precio. La tarifa media de flete de la división Ocean subió un 46% en el trimestre en el conjunto de las rutas, mientras que el volumen transportado bajó un 0,8% por la caída del tráfico con Oriente Medio. Con esas tarifas, el beneficio operativo de la división se multiplicó por más de cuatro, aunque los costes también crecieron, un 18% en total y un 49% en el caso del combustible. Vincent Clerc, consejero delegado de Maersk, explica que la flota opera a plena capacidad y que en algunas rutas la demanda supera el espacio disponible, una situación que el grupo relaciona con el consumo, las inversiones en electrificación y energía y la construcción de infraestructuras para inteligencia artificial.
Las otras dos divisiones crecieron menos: Logistics & Services, el negocio de logística terrestre, transitario y logística por contrato, aumentó sus ingresos un 13% y su beneficio operativo un 19%, con un margen del 5,8%. APM Terminals, la red de terminales portuarias, alcanzó unos ingresos récord, pero su beneficio operativo bajó un 14%, en parte por el efecto del conflicto en Oriente Medio sobre algunas instalaciones. La alteración del tráfico en el estrecho de Ormuz frenó además las exportaciones asiáticas en julio y agosto, coincidiendo con episodios de congestión portuaria por el mal tiempo.
Por mercados, Maersk prevé que la demanda mundial de contenedores crezca entre un 2% y un 4% este año, con un comportamiento sólido en África, Latinoamérica y Norteamérica y un crecimiento menor de las importaciones europeas. La naviera, por su parte, sigue renovando su flota con un pedido de 26 buques de combustible dual de 18.600 TEU cada uno, que no llegarán hasta 2029 y 2030.
Estos resultados explican cómo están las cosas para quien contrata transporte marítimo. Una subida del 46% en el flete medio con volúmenes estables muestra que, por ahora, el poder de negociación lo tienen las navieras, que llenan sus barcos y pueden subir precios sin perder carga. Para los importadores y exportadores españoles que trabajan con contenedor, conviene asegurar espacio y tarifas para los próximos meses en lugar de esperar una bajada que la propia naviera no anticipa, y revisar los contratos para ver qué recargos, como el de combustible, pueden repercutirse sin previo aviso.
Carlos Zubialde
contacto@informacionlogistica.com