
La aplicación del ETS2 al transporte por carretera a partir de 2028 introduce una variable estructural en la cuenta de resultados de las empresas del sector: el precio del carbono. Las estimaciones trasladadas por la organización italiana Federtrasporti apuntan a un impacto directo de unos 6.000 euros anuales por camión que recorra en torno a 100.000 kilómetros. No es una hipótesis teórica, es una aproximación basada en consumo real y en el previsible coste de los derechos de emisión.
Traducido a operativa diaria, un trayecto de 400 kilómetros podría encarecerse entre 40 y 60 euros. En una flota de 20 vehículos, el sobrecoste anual rondaría los 120.000 euros. En un sector donde los márgenes netos habituales se mueven en porcentajes reducidos, absorber ese incremento sin repercusión tarifaria compromete directamente la rentabilidad de una gran parte del sector.
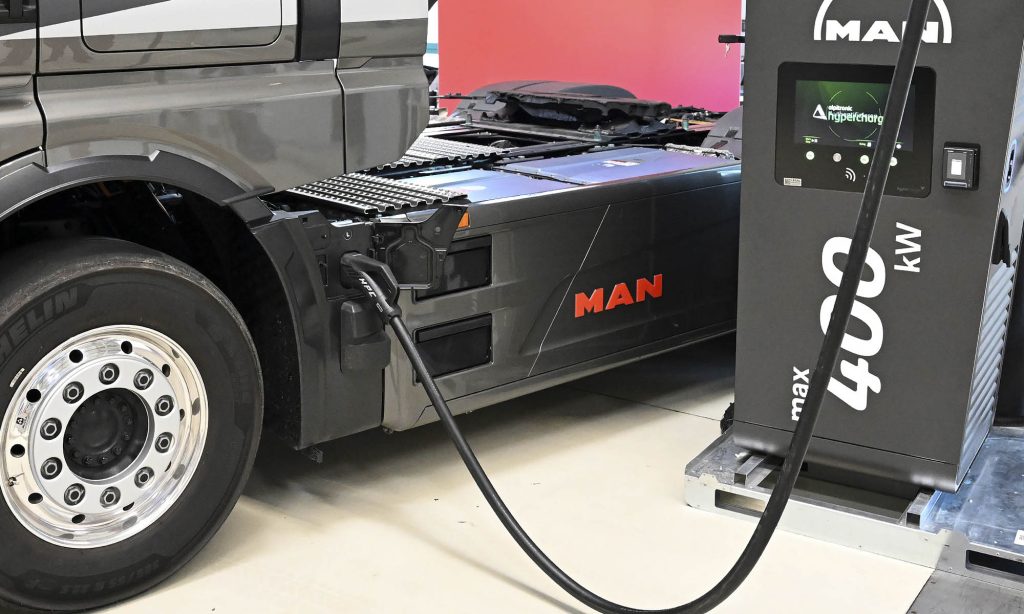
El debate no gira en torno al objetivo climático, que está definido en la hoja de ruta europea, sino sobre la capacidad real de adaptación del transporte terrestre pesado en los plazos previstos, pese al retraso en su aplicación. A día de hoy, la oferta de vehículos de bajas o cero emisiones sigue siendo limitada y significativamente más costosa que las unidades Euro VI. El diferencial de inversión puede multiplicar por dos o por tres el precio de adquisición, sin que exista todavía una equivalencia clara en costes operativos ni una red de recarga o repostaje plenamente desplegada en los principales corredores.
Con todo esto encima de la mesa, es posible afirmar que el ETS2 actúa como un mecanismo que penaliza el uso de combustibles fósiles antes de que las alternativas estén plenamente consolidadas. Para muchas pymes transportistas, la decisión no será tecnológica sino financiera: cómo sostener la tesorería si el incremento de costes no se traslada al cliente en un mercado caracterizado por la presión constante sobre precios.
El aplazamiento de la entrada en vigor de 2027 a 2028 no modifica la naturaleza del problema, simplemente amplía el plazo para prepararse a la nueva aplicación. Sin una estrategia clara de renovación de flota, negociación contractual que incorpore cláusulas de revisión ligadas al carbono y acceso a financiación, el impacto puede ser desestabilizador.
En paralelo, el Banco Europeo de Inversiones y la Comisión Europea han activado la denominada ETS2 Frontloading Facility, dotada con 3.000 millones de euros, con el objetivo de facilitar financiación anticipada a los sectores afectados. La herramienta pretende permitir inversiones antes de que el sistema genere ingresos por subasta de derechos. Sin embargo, el acceso efectivo a estos fondos y su capacidad real para cubrir el esfuerzo inversor requerido será determinante.
El transporte por carretera se enfrenta así a un doble reto: asumir un nuevo coste estructural y acelerar una transición tecnológica que todavía no ofrece certezas plenas, con lo que eso conlleva. La cuestión ya no es si el ETS2 llegará, sino cómo se integrará en la estructura de costes y en la negociación comercial, y cómo se podrá asumir y trasladar este nuevo coste a los clientes.
Conviene que las empresas de transporte revisen desde ahora sus escenarios financieros, cuantifiquen el impacto real por vehículo y abran conversaciones con clientes y entidades financieras. Prepararse para este nuevo escenario es vital, porque esperar a 2028 no reducirá el coste; anticiparse puede marcar la diferencia entre adaptarse o quedar fuera del mercado.
Carlos Zubialde
contacto@informacionlogistica.com