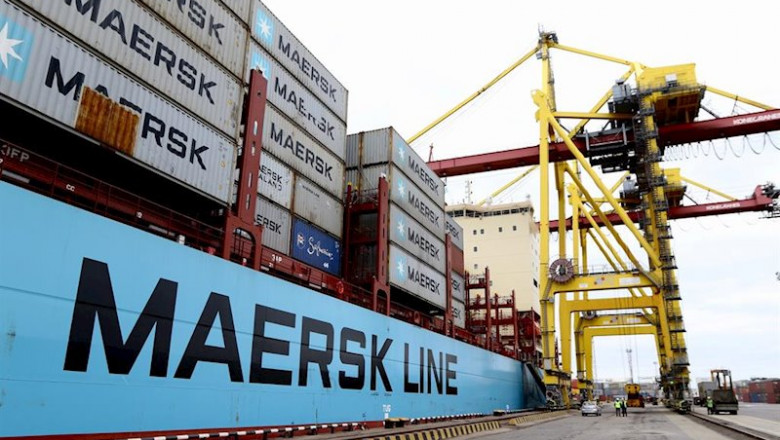
El transporte marítimo de contenedores atraviesa un inicio de septiembre marcado por la estabilidad aparente y la tensión de fondo. El índice compuesto de fletes se sitúa en 4.465 dólares por contenedor de 40 pies, un nivel que, pese a no moverse apenas en la última semana, casi duplica el promedio registrado antes de la escalada de tensiones en Oriente Medio. Esa cifra resume bien el momento actual del sector: los precios no suben con la volatilidad de hace unos meses, pero tampoco bajan, porque los factores que los sostienen no han desaparecido.
El comportamiento por rutas confirma que la geografía del riesgo se ha vuelto decisiva a la hora de fijar tarifas. En las líneas de Shanghái a Los Ángeles, los fletes han subido un 5% hasta los 7.185 dólares por FEU, y los de Shanghái a Nueva York un 3%, hasta los 9.587 dólares. En cambio, los trayectos hacia el Mediterráneo europeo se mueven en dirección contraria, con caídas del 10% en Shanghái-Génova y del 5% en Shanghái-Rotterdam. Son movimientos que reflejan reasignaciones de capacidad más que una tendencia única del mercado, y que obligan a los cargadores a seguir de cerca cada corredor por separado en lugar de asumir un comportamiento homogéneo.
A esa fragmentación de precios se añade un problema de fiabilidad operativa. Drewry proyecta 47 cancelaciones de itinerarios entre el 7 de septiembre y el 11 de octubre, equivalentes al 6% de los 729 zarpes programados en ese periodo. No es una cifra alarmante en términos absolutos, pero sí un recordatorio de que la regularidad de los servicios sigue resentida, con consecuencias directas sobre la planificación de inventarios y la previsibilidad de los plazos de entrega para empresas que dependen del transporte marítimo para abastecerse.
El verano ha dejado además episodios que ilustran hasta qué punto la demanda puede tensar rutas concretas: los fletes hacia Sudamérica llegaron a 6.200 dólares por contenedor de 40 pies en la costa oeste durante agosto, con buques prácticamente completos hasta final de mes. Es un síntoma de que, en determinados corredores, la capacidad disponible sigue sin ser suficiente para absorber los picos de demanda sin que eso se traduzca en sobrecostes para el cargador.
Para las empresas españolas que dependen de la importación o exportación marítima, el mensaje de este inicio de septiembre es que la normalización de los fletes, si llega, no será uniforme ni inmediata. Los factores que sostienen la volatilidad, desde la inestabilidad en Oriente Medio hasta la reconfiguración de alianzas navieras y la propia irregularidad de los itinerarios, no dependen de decisiones que las empresas cargadoras puedan controlar. Lo que sí está en su mano es revisar con qué margen de maniobra cuentan sus cadenas de suministro para absorber estas oscilaciones, y si sus contratos de flete actuales.
Carlos Zubialde
contacto@informacionlogistica.com