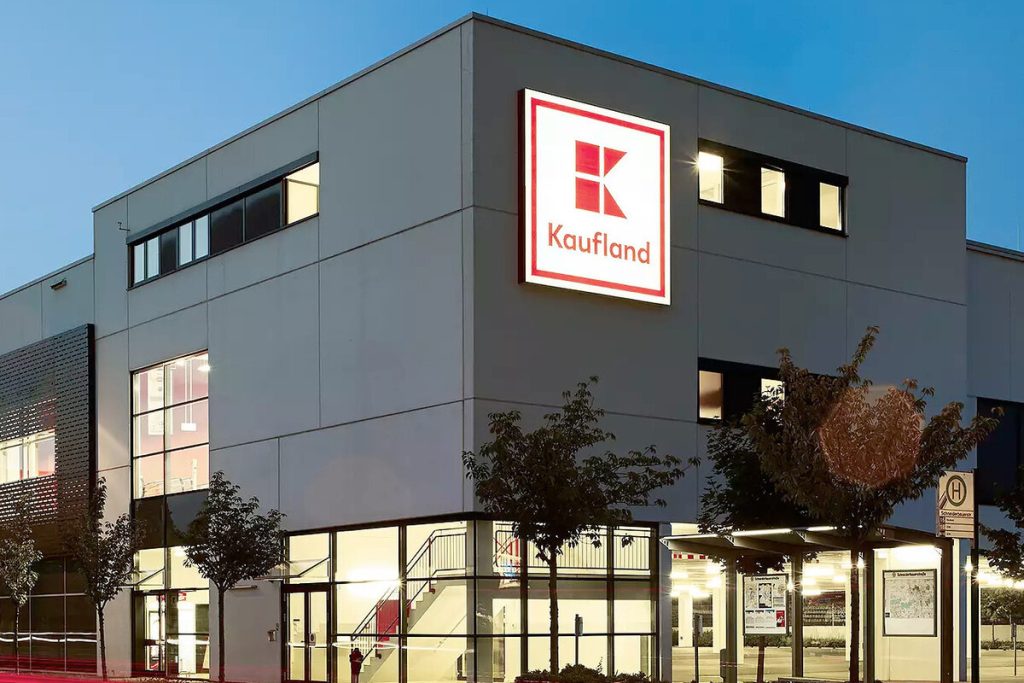
Kaufland, la cadena alemana del grupo Schwarz, el mismo propietario de Lidl, lanzó el pasado martes 6 de octubre su marketplace en España. Lo hace sin tiendas físicas, ya que, aunque tiene más de 1.600 en Europa, su desembarco aquí es exclusivamente online. Es su noveno mercado, tras Alemania, Francia, Italia, Polonia, Austria, República Checa, Eslovaquia y Países Bajos, y llega a un terreno en el que, según Elogia, los marketplaces concentran el 50% de las ventas online del país.
El punto de partida es amplio. Kaufland.es abre con más de 10 millones de artículos, más de 6.400 categorías y más de 3.100 comerciantes online, cifras lejanas todavía de las de su web alemana, que supera los 45 millones de productos. Funciona como intermediario entre vendedores y compradores, de forma similar a Amazon, y no parte de cero en cuanto a oferta, porque ya contaba con vendedores españoles que operaban en sus marketplaces de otros países, como Alemania, Francia, Italia o Polonia.
La comparación con Lidl explica la ambición del grupo. Lidl abrió su primera tienda en España en 1994 y es hoy la tercera cadena de supermercados por volumen de negocio, con una cuota de valor del 7,3%, por detrás de Mercadona, con el 27,4%, y de Carrefour, con el 9%, según Worldpanel by Numerator. Llega además al 62,4% de los compradores, más que cualquier competidor salvo Mercadona. Schwarz quiere repetir en el comercio electrónico lo que hizo en el supermercado físico, aunque el punto de partida es muy distinto: Amazon tiene una penetración del 90% entre los compradores online y compiten también AliExpress, Temu y Shein.
Las cifras del grupo dan idea de su capacidad de inversión. Schwarz cerró su último ejercicio con 14.500 tiendas, más de 600.000 empleados y unos 185.600 millones de euros de facturación, y Kaufland generó 36.700 millones en ventas, un 4,3% más que el año anterior. Su aspiración declarada es convertirse en la mayor red de marketplaces de Europa, y en Francia e Italia alcanzó cerca de un millón de visitantes mensuales pocos meses después del lanzamiento, un ritmo que en España habrá que comprobar.
La información publicada no aborda la logística, y es precisamente la parte que más interesa a este sector. Un marketplace compite en catálogo y precio, aunque lo que decide su experiencia es cuánto tarda en llegar el pedido, cómo se gestionan las devoluciones y quién responde cuando algo falla. Queda por conocer si Kaufland.es ofrecerá servicios de almacenaje y envío a los vendedores, qué transportistas integrará y qué plazos exigirá, tres datos que determinarán si el nuevo canal es accesible para una pyme o solo rentable para quien ya tiene la logística resuelta.
Para los vendedores online, la llegada de otro marketplace es una oportunidad de ampliar ventas sin depender de un único canal, aunque conlleva sumar otro proceso de pedidos, otras condiciones de entrega y otros indicadores de servicio que cumplir. Para los operadores de paquetería y última milla, es una posible fuente de volumen, todavía sin cuantificar, y una nueva exigencia de plazos, seguimiento y gestión de devoluciones.
Falta saber cuánto crecerá y cómo. La pregunta que se abre a partir de ahora es si Kaufland logra hacerse un hueco entre plataformas con años de ventaja, y si lo hace con una logística propia, con socios locales o dejando la carga en el vendedor.
Carlos Zubialde
contacto@informacionlogistica.com